Pranešk naujieną
 Prenumerata
 Kontaktai

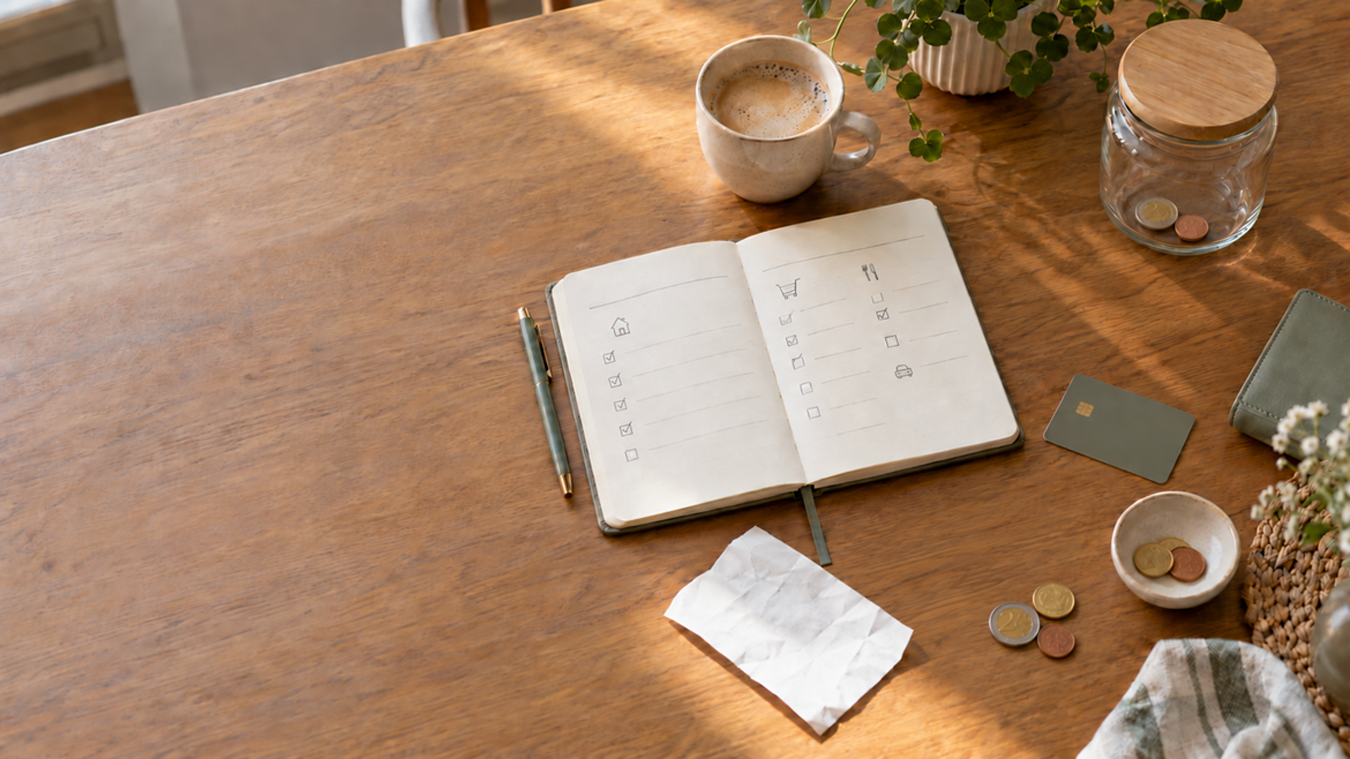
Atlyginimas įkrenta į sąskaitą, apmokamos pagrindinės išlaidos, keli kasdieniai pirkiniai – ir mėnesio pabaigoje vėl kyla klausimas: kur dingo pinigai? Net ir gaunant stabilias pajamas sukaupti norimą sumą gali būti sunku, jei kasdieniai finansiniai įpročiai tam nepalankūs. Dažniausiai problema slypi ne vien pajamų dydyje. Daug įtakos turi tai, kaip planuojame išlaidas, kada atidedame pinigų ateičiai ir ar apskritai turime konkretų finansinį tikslą. Štai trys įpročiai, kuriuos verta peržiūrėti norint kaupti nuosekliau.
Taupymui paliekate tik tai, kas lieka mėnesio pabaigoje
Dažna situacija – pirmiausia išleisti pinigus einamiesiems poreikiams ir tik tuomet nuspręsti, kiek galima atidėti. Tačiau mėnesio pabaigoje laisvų lėšų gali ir nebelikti. Lietuvos bankas asmeninių finansų rekomendacijose pabrėžia, kad svarbu planuoti pajamas ir išlaidas, dalį neišleistų lėšų skirti taupymui bei pirmiausia pasirūpinti finansiniu rezervu netikėtiems atvejams.
Ilgalaikiam kaupimui galima rinktis skirtingus sprendimus – nuo reguliaraus pervedimo į atskirą sąskaitą iki finansinių priemonių, kurios derina kaupimą ir draudimo apsaugą. Pavyzdžiui, viena iš tokių priemonių yra „Compensa Life“ investicinis gyvybės draudimas. „Compensa Life“ pateikiamoje produkto informacijoje nurodoma, kad investavimo rizika tenka draudėjui, o investicinių vienetų vertė gali tiek didėti, tiek mažėti. Todėl prieš renkantis svarbu susipažinti su sutarties sąlygomis, taikomais mokesčiais ir investavimo rizika.
Nepastebite mažų, bet nuolat pasikartojančių išlaidų
Vienas kavos puodelis, maisto pristatymas į namus, retai naudojama prenumerata ar spontaniškas nedidelis pirkinys atskirai gali atrodyti nereikšmingi. Tačiau per mėnesį tokios išlaidos gali sudaryti jau pastebimą bendro biudžeto dalį. Tai nereiškia, kad reikia atsisakyti visų malonių – svarbiau suprasti, kam iš tikrųjų išleidžiami pinigai.
Bent mėnesį stebint savo išlaidas galima lengviau pastebėti pasikartojančias kategorijas ir nuspręsti, kurios iš jų iš tiesų yra reikalingos. Lietuvos bankas taip pat rekomenduoja planuoti pajamas ir išlaidas, kad būtų aiškiau matyti, kokią pajamų dalį galima skirti taupymui ar ilgalaikiams tikslams.
Taupote neturėdami aiškaus tikslo
Vien nuspręsti „reikia daugiau taupyti“ gali nepakakti. Praktiškiau iš anksto apsibrėžti, kam kaupiate: finansiniam rezervui, pradiniam būsto įnašui, vaikų studijoms, didesniam pirkiniui ar papildomoms lėšoms ateityje. Lietuvos bankas tarp svarbių ilgalaikių finansinių tikslų taip pat išskiria pasirengimą pensijai, būstui ar vaikų mokslams.
Nusistačius norimą sumą ir laikotarpį galima apskaičiuoti, kokią pajamų dalį reikėtų reguliariai atidėti. Taip kaupimas tampa ne atsitiktiniu sprendimu, o konkrečia asmeninių finansų plano dalimi.
Pinigai dažniausiai išleidžiami ne vienam dideliam pirkiniui, o pamažu išsisklaido per daugybę smulkių kasdienių išlaidų. Todėl verta savęs paklausti ne tik, kur būtų galima išleisti mažiau, bet ir kokiam ateities tikslui šiandien norėtumėte skirti daugiau. Kartais ilgalaikį rezultatą pradeda kurti ne didesnės pajamos, o vienas sąmoningai pakeistas finansinis įprotis.
Užs. Nr.188